Prvo stanovanje brez lastnih prihrankov? Predlog zakona uvaja državno poroštvo in subvencijo obrestne mere
13. 11. 2026
Mladi in mlade družine bi lahko prvo stanovanje ali hišo financirali s kreditom brez obvezne lastne udeležbe. Predlog Zakona o reševanju prvega stanovanjskega problema predvideva državno poroštvo za del stanovanjskega kredita in subvencioniranje obrestne mere. Ukrepi bi veljali tudi za novogradnje ter določene rekonstrukcije in prenove stanovanjskih nepremičnin.
Predlog zakona (EVA 2026-1611-0093) je trenutno v pripravi znotraj ministrstva. Predvidene rešitve zato še ne veljajo in se lahko v nadaljnjem zakonodajnem postopku spremenijo.
Država bi jamčila za do 20 % stanovanjskega kredita
Ena ključnih predlaganih novosti je uvedba državne poroštvene sheme, ki bi mladim in mladim družinam olajšala dostop do stanovanjskih kreditov.
Po predlogu bi Republika Slovenija jamčila za največ 20 % odobrene glavnice kredita, pri čemer bi poroštvo veljalo deset let od prvega črpanja kredita.
Posebej pomembna je določba, da banka pri kreditih, odobrenih po tem zakonu, ne bi smela zahtevati lastne udeležbe kreditojemalca.
To bi lahko olajšalo nakup ali gradnjo prve nepremičnine posameznikom, ki imajo dovolj rednih prihodkov za odplačevanje kredita, vendar nimajo zadostnih prihrankov za začetni vložek.
Državno poroštvo pa ne bi pomenilo samodejne odobritve kredita. Banke bi morale še naprej preverjati kreditno sposobnost prosilcev in upoštevati veljavne omejitve kreditiranja.
Do 300.000 evrov kredita z ročnostjo do 30 let
Predlog določa tudi pogoje za stanovanjske kredite, ki bi bili vključeni v poroštveno shemo.
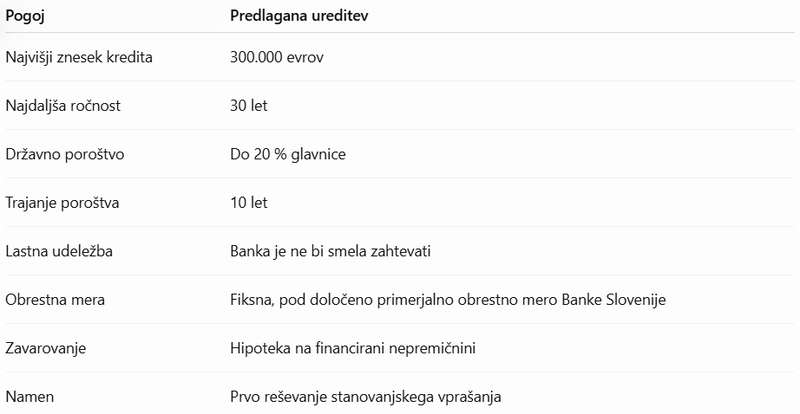
Predlagani najvišji znesek kredita bi se vsako leto 1. julija uskladil z letno stopnjo rasti indeksa cen stanovanjskih nepremičnin, ki ga objavlja Statistični urad Republike Slovenije.
Kreditojemalec po predlogu ne bi plačal stroškov odobritve in spremljanja kredita ter drugih stroškov, razen stroškov zavarovanja in izterjave.
Posameznik bi lahko kredit po tej shemi pridobil samo enkrat in pri eni banki.
Subvencija obrestne mere: največ 2,5 odstotne točke
Poleg državnega poroštva predlog uvaja subvencioniranje obrestne mere stanovanjskih kreditov.
Država bi subvencionirala razliko med pogodbeno obrestno mero in obrestno mero v višini 1 %, vendar največ 2,5 odstotne točke.
Subvencija bi se zagotavljala za celotno obdobje trajanja kredita.
Če bi bila na primer pogodbena obrestna mera 3,5 %, bi subvencija znašala 2,5 odstotne točke. Če bi bila pogodbena obrestna mera 4 %, bi subvencija prav tako znašala največ 2,5 odstotne točke.
Pri pogodbeni obrestni meri, enaki ali nižji od 1 %, subvencija ne bi pripadala.
Kdo bi bil upravičen do državne pomoči?
Predlog je namenjen državljanom Republike Slovenije, ki prvič rešujejo svoje stanovanjsko vprašanje in izpolnjujejo predpisane pogoje.
Med upravičence bi sodili:
- Mlajši odrasli do 35 let, ki imajo redne in dokazljive prihodke. Njihov povprečni mesečni neto dohodek v zadnjih 12 mesecih ne bi smel presegati dvakratnika zadnje znane povprečne mesečne neto plače v Sloveniji.
- Mlajši odrasli do 35 let skupaj z družinskim članom, pri katerih skupni povprečni mesečni neto dohodek v zadnjih 12 mesecih ne bi smel presegati 2,5-kratnika zadnje znane povprečne mesečne neto plače.
- Člani mladih družin, pri katerih bi moral vsak od staršev v letu vložitve vloge dopolniti največ 40 let, vsaj en otrok pa v tem letu še ne bi smel dopolniti 15 let.
- Bodoči starši, če bi bila ob vložitvi vloge nosečnost, ki traja najmanj 12 tednov, izkazana z ustreznim zdravniškim potrdilom.
Starost bi se presojala glede na leto vložitve vloge za kredit.
Predlog upošteva tudi različne oblike zaposlitve in opravljanja dejavnosti. Pravica do kredita tako ne bi bila omejena izključno na zaposlene za nedoločen čas, temveč bi lahko zajemala tudi samozaposlene in druge osebe z rednimi, dokazljivimi prihodki.
Ugodnosti tudi za novogradnje, rekonstrukcije in prenove
Za področje gradbeništva je pomembno, da predvideni ukrepi niso omejeni zgolj na nakup dokončanega stanovanja ali hiše.
Predlog med upravičene namene vključuje:
- prvi nakup stanovanja ali stanovanjske hiše,
- novogradnjo stanovanjske nepremičnine,
- rekonstrukcijo,
- manjšo rekonstrukcijo,
- vzdrževanje stanovanjske nepremičnine.
Pri rekonstrukciji, manjši rekonstrukciji ali vzdrževanju bi moral kreditojemalec lastninsko pravico na nepremičnini prvič pridobiti največ eno leto pred vložitvijo vloge za kredit.
To pomeni, da bi lahko bila državna podpora pomembna tudi za posameznike, ki so pred kratkim pridobili svojo prvo nepremičnino, vendar ta potrebuje obnovo ali prilagoditev za bivanje.
Pri tem bi morali biti izpolnjeni tudi drugi zakonski pogoji, vključno s primernostjo nepremičnine in odsotnostjo druge primerne stanovanjske nepremičnine v lasti kreditojemalca oziroma članov njegove družine.
Kakšna bi morala biti velikost stanovanja?
Predlog določa minimalne površinske normative, ki bi jih morala izpolnjevati stanovanjska nepremičnina glede na število članov gospodinjstva.
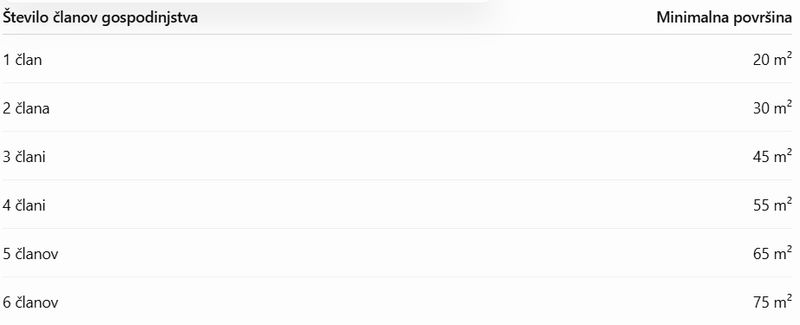
Za vsakega nadaljnjega člana gospodinjstva bi se minimalna površina povečala za 6 m².
Pri ugotavljanju velikosti gospodinjstva bi se upošteval tudi pričakovani otrok.
Za presojo površine bi se uporabljala ogrevana neto tlorisna površina, pri čemer se ne bi upoštevale neogrevane kleti, garaže, balkoni, lože in terase.
Omejitve pri prodaji nepremičnine
Predlagana ureditev vsebuje tudi omejitve, namenjene preprečevanju špekulativnih nakupov stanovanj z državno podporo.
Nepremičnine, pridobljene s kreditom po tem zakonu, praviloma ne bi bilo dovoljeno odtujiti pred poplačilom celotnega kredita, v nobenem primeru pa ne pred potekom desetih let.
Prepoved odtujitve bi bila določena v kreditni pogodbi in vpisana v zemljiško knjigo.
Predvidene so izjeme, med drugim za dedovanje in prenos lastninske pravice na družinskega člana, ki v celoti prevzame pravni položaj kreditojemalca.
Kreditojemalec bi moral v financirani nepremičnini praviloma prijaviti stalno prebivališče najpozneje v 12 mesecih od sklenitve kreditne pogodbe. Pri novogradnjah in rekonstrukcijah, kjer to še ne bi bilo mogoče, bi rok začel teči, ko bi bili izpolnjeni pogoji za prijavo prebivališča.
Neizpolnjevanje teh obveznosti bi lahko povzročilo izgubo pravice do subvencije obrestne mere.
Za stanovanjske kredite predvidenih do 300 milijonov evrov letno
Predlog določa, da bi skupni obseg kreditov, za katere bi lahko v posameznem letu nastalo državno poroštvo, znašal 300 milijonov evrov.
Največja letna izpostavljenost države iz naslova poroštev bi bila omejena na 60 milijonov evrov.
Izvajanje poroštvene sheme in subvencioniranja obrestnih mer bi bilo zaupano SID banki.
Krediti pod pogoji predlaganega zakona bi se lahko odobravali do 31. decembra 2032.
Kaj bi zakon pomenil za stanovanjsko gradnjo?
Predlog bi lahko olajšal financiranje prvega stanovanja ali hiše tistim kupcem in investitorjem, ki imajo ustrezno kreditno sposobnost, vendar nimajo zadostnih lastnih sredstev.
Pomemben je predvsem za mlade, ki načrtujejo gradnjo prve hiše, ter za gospodinjstva, ki želijo prenoviti nedavno pridobljeno stanovanjsko nepremičnino.
Predlagani zakon sicer neposredno ne spreminja gradbene zakonodaje, postopkov pridobivanja gradbenih dovoljenj ali pravil prostorskega načrtovanja. Njegov namen je izboljšati dostopnost financiranja.
Če bi bil sprejet, bi prenehal veljati Zakon o stanovanjski jamstveni shemi za mlade, pri čemer bi se obstoječa jamstvena in kreditna razmerja še naprej urejala po dosedanjem zakonu.
Pomembno: Zakon o reševanju prvega stanovanjskega problema je za zdaj zgolj predlog v pripravi znotraj ministrstva. Predvidene ugodnosti še niso na voljo na podlagi tega predloga, končni pogoji pa bodo znani šele po sprejetju zakona.
Vir: Predlog Zakona o reševanju prvega stanovanjskega problema (ZRPSP), EVA 2026-1611-0093, besedilo predloga in obrazložitev členov.